KI-Boom auf Milliardenkosten: Warum Amazon, Google und Meta trotz hoher Gewinne unter Druck geraten
Amazon, Google und Meta investieren Hunderte Milliarden Dollar in künstliche Intelligenz. Doch ihre Geldreserven werden zunehmend beansprucht. Was steckt dahinter und was erwartet uns 2027?
31. Oktober 2026 | TRUE SKIES – Wirtschaft & Künstliche Intelligenz
Die künstliche Intelligenz gilt als eine der größten wirtschaftlichen Chancen unserer Zeit. Doch während Amazon, Google und Meta Milliarden in neue Rechenzentren, Hochleistungschips und KI-Systeme investieren, wächst an den Finanzmärkten die Sorge: Wann werden sich diese gigantischen KI-Investitionen tatsächlich rechnen?
Die aktuellen Quartalszahlen liefern ein widersprüchliches Bild. Die Geschäfte wachsen, die Unternehmen erzielen weiterhin Milliardengewinne – gleichzeitig verschlingen die Investitionen enorme Geldsummen.
Und die Verantwortlichen machen bereits deutlich: 2027 könnte noch teurer werden.
KI-Investitionen: Bis zu 570 Milliarden Dollar in nur einem Jahr
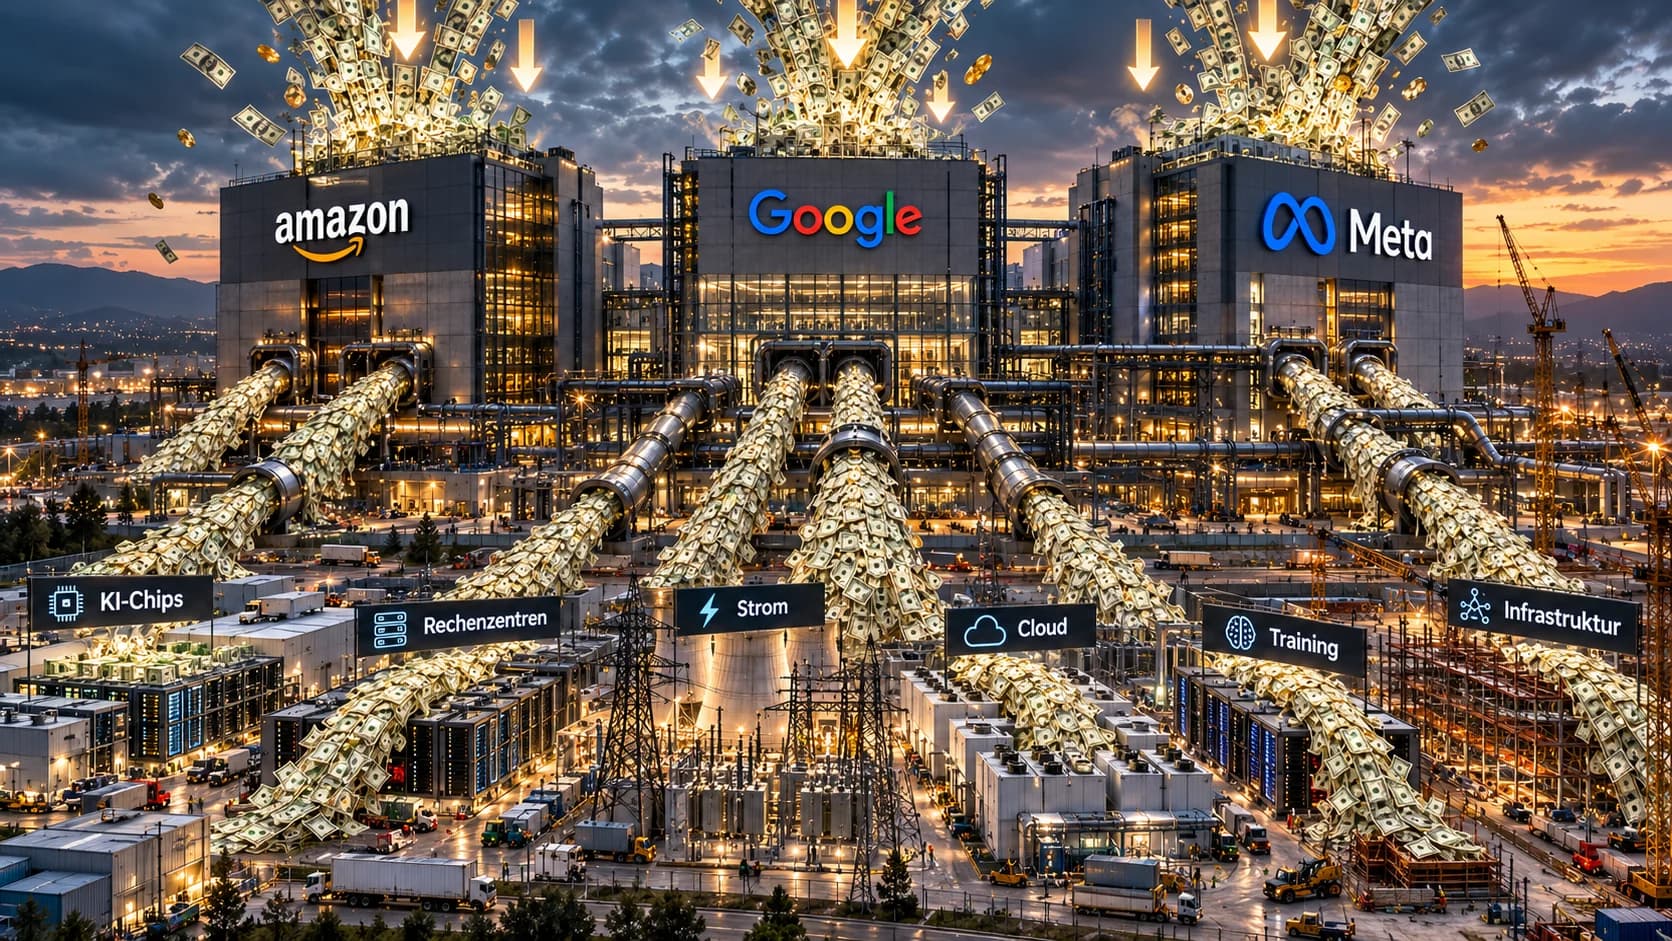
Die Dimensionen des weltweiten KI-Wettlaufs sind außergewöhnlich. Allein Amazon, Alphabet und Meta planen für das Geschäftsjahr 2026 zusammen Kapitalinvestitionen von ungefähr 550 bis 570 Milliarden US-Dollar.
Die aktuellen Unternehmensprognosen im Überblick:
| Unternehmen | Geplante Kapitalinvestitionen 2026 |
|---|---|
| Amazon | 220 Mrd. US-Dollar |
| Alphabet (Google) | 195–205 Mrd. US-Dollar |
| Meta | 135–145 Mrd. US-Dollar |
| Gesamt | 550–570 Mrd. US-Dollar |
Diese Beträge betreffen sämtliche geplanten Kapitalinvestitionen der drei Konzerne, nicht ausschließlich künstliche Intelligenz. KI-Infrastruktur zählt allerdings zu den wichtigsten Treibern.
Milliarden fließen in Server, Spezialprozessoren, Netzwerke, Gebäude und Energieversorgung. Dahinter steht die Erwartung, dass der Bedarf an KI-Rechenleistung in den kommenden Jahren weiter stark wachsen wird.
Das wirtschaftliche Problem: Die Investitionen müssen heute bezahlt werden. Die erhofften Erträge entstehen teilweise erst Jahre später.
Amazon: Rekordgeschäft, aber 42 Milliarden Dollar negativer Cashflow
Amazon erwirtschaftete im dritten Quartal 2026 einen Umsatz von 201,9 Milliarden US-Dollar. Der Nettogewinn erreichte rund 20,7 Milliarden Dollar, das operative Ergebnis sogar einen neuen Höchststand von 28,1 Milliarden Dollar.
Besonders erfolgreich ist die Cloud-Sparte Amazon Web Services (AWS). Deren Umsatz stieg um rund 39 Prozent auf 46 Milliarden Dollar.
Trotzdem meldete Amazon für die vergangenen zwölf Monate einen negativen freien Cashflow von 42,4 Milliarden Dollar.
Dieser Wert bedeutet nicht, dass Amazon einen entsprechenden buchhalterischen Verlust erzielt hat. Vielmehr investierte der Konzern mehr Geld in Sachanlagen, als nach seinen laufenden Geschäftsausgaben aus dem operativen Geschäft übrig blieb.
Vor allem der massive Ausbau der KI-Infrastruktur belastet den freien Cashflow.
Amazon-Chef Andy Jassy rechnet dennoch mit weiterem Wachstum. Er erwartet für AWS 2027 und 2028 Umsatzsteigerungen von jeweils mehr als 40 Prozent.
Gleichzeitig kündigte er an, dass die Kapitalausgaben 2027 noch deutlich über dem Niveau von 2026 liegen könnten.
Die entscheidende Frage lautet daher: Kann AWS schnell genug wachsen, um die steigenden Investitionskosten langfristig zu rechtfertigen?
Google: KI bringt Milliardenumsätze – und verursacht neue Kosten
Auch bei Alphabet, dem Mutterkonzern von Google, ist die Entwicklung bemerkenswert.
Im dritten Quartal 2026 stieg der Konzernumsatz um 25 Prozent auf 127,6 Milliarden Dollar. Der Nettogewinn lag bei rund 26,2 Milliarden Dollar. Woher Googles Umsatz im Detail stammt, zeigt unsere Analyse „Google-Umsatz: So entstehen 403 Milliarden Dollar“.
Google Cloud verzeichnete sogar ein Umsatzwachstum von 103 Prozent auf 30,7 Milliarden Dollar.
Ein wichtiger Wachstumstreiber sind sogenannte Tensor Processing Units (TPUs). Dabei handelt es sich um eigens entwickelte Spezialchips zur Beschleunigung künstlicher Intelligenz.
Diese Technologie verschafft Google zusätzliche Geschäftsmöglichkeiten. Gleichzeitig entsteht jedoch ein neues finanzielles Risiko: Die Hardware muss oft bereits produziert und bezahlt werden, bevor entsprechende Kundenerlöse eingehen.
Im dritten Quartal investierte Alphabet rund 51,4 Milliarden Dollar in Sachanlagen. Der freie Cashflow lag dadurch bei minus 9,1 Milliarden Dollar.
Auf Sicht der vergangenen zwölf Monate blieb er allerdings mit rund 19,7 Milliarden Dollar positiv.
Alphabet-Finanzchefin Anat Ashkenazi erwartet auch 2027 einen deutlichen Anstieg der Investitionen. Zusätzlich dürften höhere Abschreibungen und Energiekosten die Ergebnisse belasten.
Google zeigt damit besonders deutlich die zwei Seiten des KI-Booms: Die Nachfrage schafft enorme Umsätze, doch der Ausbau der dafür notwendigen Infrastruktur bindet gleichzeitig immer mehr Kapital – bis hin zu Experimenten mit Rechenleistung im Weltraum.
Meta: Warum Mark Zuckerberg besonders unter Druck steht
Meta, der Konzern hinter Facebook, Instagram und WhatsApp, investiert ebenfalls massiv in künstliche Intelligenz.
Im dritten Quartal 2026 erreichte der Umsatz 64,6 Milliarden Dollar – ein Plus von 26 Prozent gegenüber dem Vorjahr.
Der Nettogewinn lag bei 9,86 Milliarden Dollar. Das operative Ergebnis sank allerdings um 37 Prozent auf rund 13 Milliarden Dollar.
Hier ist eine wichtige Unterscheidung erforderlich: Meta verbuchte im Quartal eine juristische Sonderbelastung von 9,89 Milliarden Dollar im Zusammenhang mit einer Vereinbarung mit US-Justizbehörden zu Verfahren rund um Jugendliche und soziale Medien.
Diese Belastung ist keine KI-Investition. Ohne diesen Sondereffekt wäre das operative Ergebnis gegenüber dem Vorjahresquartal gestiegen.
Dennoch bleibt die Finanzierung des KI-Ausbaus eine Herausforderung. Meta meldete für das dritte Quartal einen negativen freien Cashflow von rund 2,1 Milliarden Dollar.
Besonders kritisch bewertet inzwischen die Ratingagentur S&P Global die Entwicklung. Am 30. Oktober 2026 änderte sie den Ausblick für Meta von stabil auf negativ.
S&P erwartet für 2027 ein Defizit beim frei verfügbaren operativen Cashflow nach seiner Berechnung von rund 71 Milliarden Dollar.
Das ist eine Prognose der Ratingagentur, kein bereits eingetretener Verlust. Meta widerspricht der skeptischen Beurteilung seiner KI-Geschäftsmöglichkeiten.
Warum künstliche Intelligenz derart teuer ist
Die Ursachen reichen weit über die Entwicklung einzelner Chatbots hinaus.
Moderne KI-Systeme benötigen enorme Rechenleistungen. Leistungsfähige Prozessoren müssen in großer Zahl beschafft, miteinander vernetzt und dauerhaft betrieben werden. Davon profitieren auch Zulieferer wie der steirische Leiterplattenhersteller AT&S.
Hinzu kommen Gebäude, Kühlung, Stromversorgung, Wartung und hoch spezialisierte Fachkräfte.
Besonders anspruchsvoll ist die wirtschaftliche Nutzungsdauer der Hardware. Während Rechenzentrumsgebäude über Jahrzehnte verwendet werden können, verändern sich KI-Chips und deren Leistungsfähigkeit wesentlich schneller.
Dadurch entsteht das Risiko, dass heute teuer angeschaffte Hardware bereits in wenigen Jahren wirtschaftlich weniger attraktiv ist.
Zudem konkurrieren die Konzerne um dieselben begrenzten Ressourcen: Energie, Rechenzentrumskapazitäten, Prozessoren und technisches Fachpersonal.
Trotz dieser Risiken können sie es sich aus strategischer Sicht kaum leisten, den Ausbau vollständig zu stoppen. Wer künftig große KI-Dienste betreiben will, benötigt ausreichend eigene oder vertraglich gesicherte Rechenkapazitäten.
Was erwartet Amazon, Google und Meta in den nächsten zwölf Monaten?
Ende 2026: Die Investitionen bleiben hoch
Für das letzte Quartal 2026 erwarten Amazon und Meta weiterhin starke Umsätze.
Amazon prognostiziert ein operatives Ergebnis zwischen 28,5 und 33,5 Milliarden Dollar. Meta rechnet mit Quartalsumsätzen zwischen 73 und 76 Milliarden Dollar.
Das deutet nicht auf einen unmittelbaren Zusammenbruch der Kerngeschäfte hin.
Entscheidend wird jedoch sein, wie stark die tatsächlichen Investitionen und laufenden Kosten den verfügbaren Cashflow belasten.
Anfang bis Mitte 2027: Die Rentabilität wird zum Prüfstein
Im Jahr 2027 dürfte der Druck auf die Konzerne steigen, den wirtschaftlichen Nutzen ihrer KI-Investitionen nachzuweisen.
Amazon setzt insbesondere auf weiteres AWS-Wachstum. Alphabet erwartet zusätzliche Umsätze mit KI-Chips und Cloud-Dienstleistungen. Meta will künstliche Intelligenz unter anderem zur Verbesserung seines Werbegeschäfts einsetzen und neue Produkte entwickeln.
Gleichzeitig werden neue Rechenzentren in Betrieb genommen. Dadurch steigen Abschreibungen, Energie- und Betriebskosten.
Ein Umsatzwachstum allein wird deshalb möglicherweise nicht ausreichen, um Investoren zu überzeugen. Entscheidend ist, wie viel zusätzliches Ergebnis und verfügbarer Cashflow daraus entsteht.
Bis Oktober 2027: Drei mögliche Entwicklungen
Das positive Szenario: Die Nachfrage nach KI-Diensten wächst schnell genug. Neue Produkte, Cloud-Verträge und effizientere Werbesysteme liefern höhere Einnahmen. Die Unternehmen bleiben profitabel und verbessern schrittweise ihre Kapitalrendite.
Das wahrscheinlich angespannte Szenario: Umsatz und operative Gewinne entwickeln sich weiterhin solide, während hohe Investitionen den freien Cashflow belasten. Die Unternehmen müssen länger auf die vollständige wirtschaftliche Amortisation ihrer Infrastruktur warten.
Das negative Szenario: Die Nachfrage wächst langsamer als erwartet, technische Neuerungen verkürzen die wirtschaftliche Nutzungsdauer vorhandener Hardware oder der Wettbewerb drückt die Preise. Dann drohen sinkende Margen, mögliche Wertberichtigungen und ein höherer Finanzierungsbedarf.
Welche Entwicklung tatsächlich eintritt, lässt sich auf Basis der aktuellen Zahlen nicht seriös vorhersagen.
Droht eine neue Technologieblase?
Der Vergleich mit der Dotcom-Blase um das Jahr 2000 liegt nahe. Auch damals investierten Unternehmen enorme Summen in Infrastruktur, deren zukünftige Erträge teilweise überschätzt wurden.
Ein wesentlicher Unterschied besteht allerdings darin, dass Amazon, Alphabet und Meta bereits heute hochprofitable Kerngeschäfte betreiben.
Außerdem erzielt die KI-Infrastruktur inzwischen reale Milliardenumsätze. Das zeigen insbesondere die Wachstumszahlen von AWS und Google Cloud.
Das bedeutet jedoch nicht, dass jede einzelne Investition wirtschaftlich sinnvoll sein muss.
Eine Technologie kann sich langfristig durchsetzen, während einzelne Unternehmen oder Investitionsprojekte dennoch erhebliche Verluste verursachen.
Fazit: Nicht die Gewinne fehlen – sondern die Gewissheit über die Zukunft
Amazon, Alphabet und Meta stehen nicht unmittelbar vor einer finanziellen Krise. Ihre jüngsten Geschäftsberichte zeigen weiterhin hohe Gewinne und teilweise außergewöhnliches Wachstum.
Doch der KI-Wettlauf verändert die wirtschaftlichen Spielregeln.
Früher konnten digitale Geschäftsmodelle häufig mit vergleichsweise geringem zusätzlichen Infrastrukturaufwand wachsen. Die nächste Generation künstlicher Intelligenz erfordert dagegen einen massiven Einsatz von Kapital.
Die kommenden zwölf Monate werden zeigen, ob der zunehmende KI-Umsatz mit den Investitionen Schritt halten kann.
Die entscheidende Frage ist längst nicht mehr, ob künstliche Intelligenz die Zukunft verändert. Sondern wie viel Geld die Unternehmen ausgeben müssen, bevor sich diese Zukunft tatsächlich bezahlt macht.
Mehr zum Thema auf TRUE SKIES
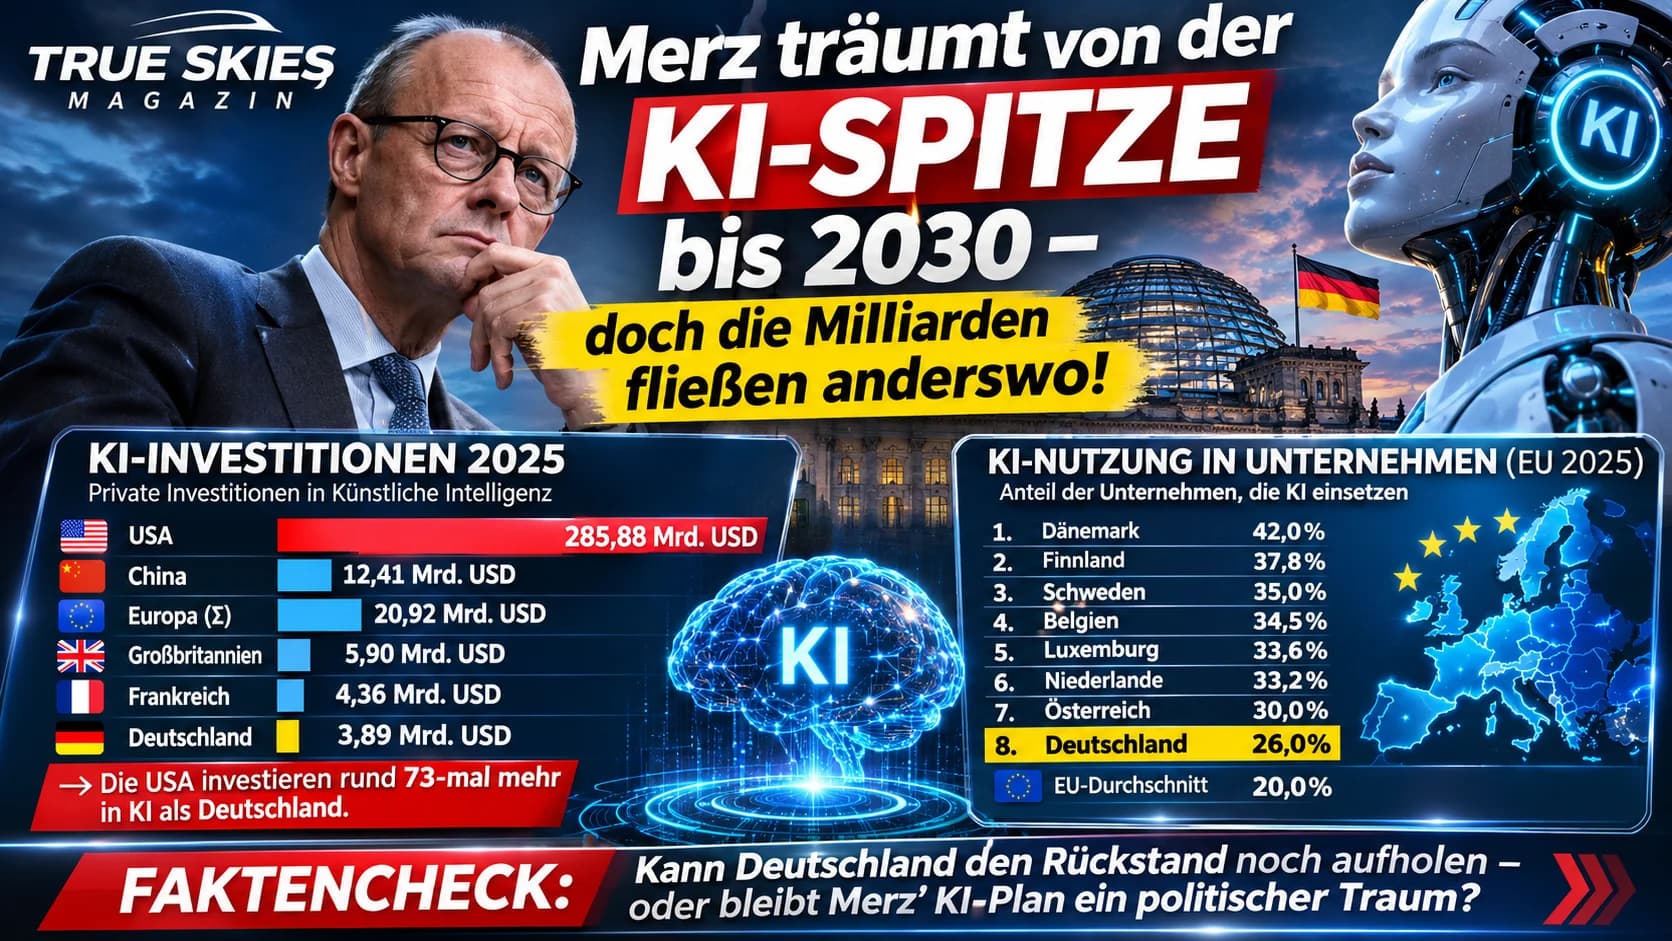
Merz träumt von der KI-Spitze bis 2030 – doch die Milliarden fließen anderswo
Buchtipp: Die Macht hinter der KI – Unternehmen, Investoren und die Verantwortung für unsere Zukunft
Quellen und Datengrundlage
Amazon – Quartalsbericht Q3 2026, veröffentlicht am 29. Oktober 2026
Meta – Quartalsbericht Q3 2026, veröffentlicht am 21. Oktober 2026
Reuters – Amazon und die steigenden KI-Investitionen, 29./30. Oktober 2026
Redaktionsstand: 31. Oktober 2026. Alle Finanzbeträge in US-Dollar. Aussagen über 2027 sind Unternehmensprognosen, Einschätzungen Dritter oder redaktionell dargestellte Szenarien und keine gesicherten Ergebnisse.